Unser Haushaltsbuch Pro
- 4,3
- Bewertung
- 50.00K
- Installationen
- 2,99 €
- Preis
 Analysiert von App-foxy
Wer seine Finanzen lieber selbst in der Hand behält, statt jede Ausgabe in einer umfangreichen Online-Plattform zu verwalten, findet in Unser Haushaltsbuch Pro einen angenehm direkten Ansatz. Ich habe die App als digitales Haushaltsbuch ausprobiert und dabei vor allem darauf geachtet, wie schnell sich Einnahmen und Ausgaben im Alltag festhalten lassen, wie übersichtlich die eigene finanzielle Situation bleibt und an welchen Stellen man als Nutzer aufmerksam sein sollte.
Die Anwendung stammt von Mavi Software und gehört zur Kategorie der Finanz-Apps. Sie kostet 2,99 Euro und ist damit eher ein klassischer Einmalkauf als ein Dienst, bei dem man dauerhaft ein Abonnement im Blick behalten muss. Im Store kommt sie auf einen Durchschnitt von 4,3 bei rund 3.400 Bewertungen und etwa 1.200 Rezensionen. Das passt zu meinem Eindruck: Die App richtet sich nicht an Menschen, die eine komplette digitale Bankzentrale suchen, sondern an Nutzer, die ein überschaubares Werkzeug für den eigenen Haushalt möchten.
Ein Haushaltsbuch, das Vertrauen durch Übersicht schaffen will
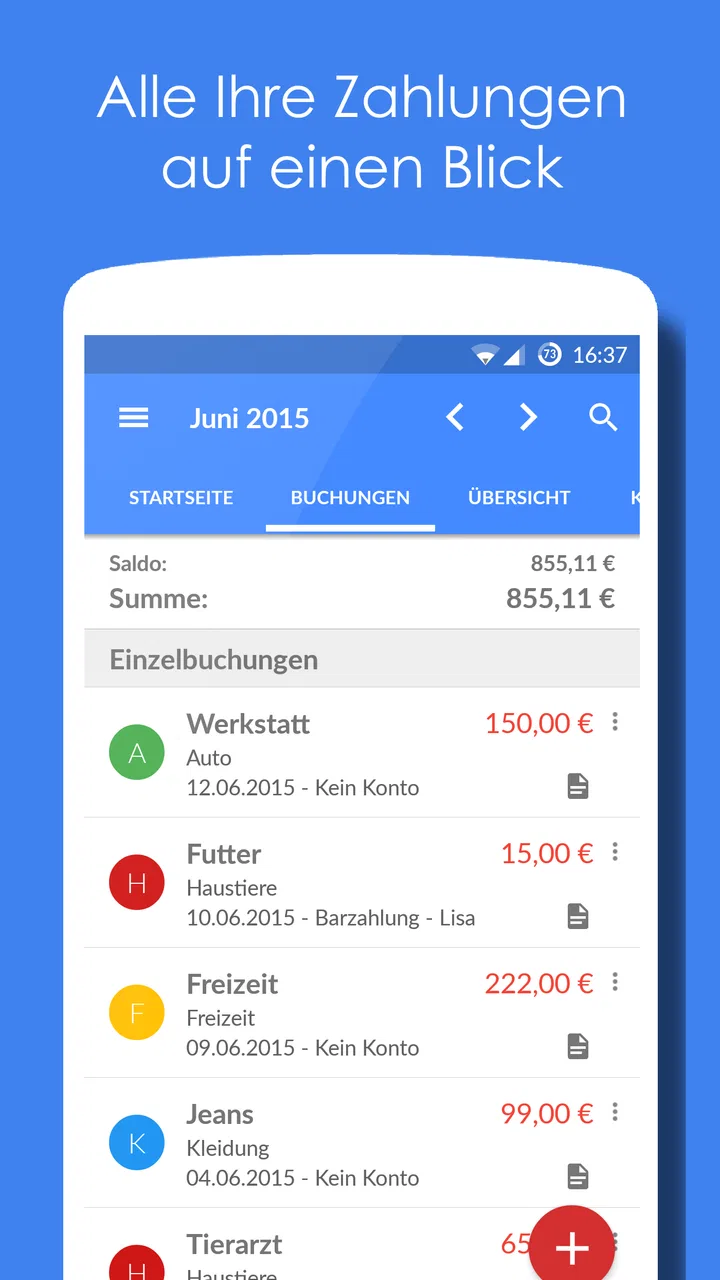
Mein erster Eindruck war bewusst unspektakulär. Genau das ist bei einer Finanz-App kein Nachteil. Statt mich mit Anlagebegriffen, Bankverbindungen oder einer langen Einrichtung zu beschäftigen, kann ich mich auf die eigentliche Aufgabe konzentrieren: Geldbewegungen nachvollziehbar einzutragen und später zu verstehen, wohin das Geld geflossen ist.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Der Ansatz ist besonders interessant für Menschen, die bei Finanzdaten lieber selbst entscheiden, was sie eingeben. Eine Banking-App zeigt normalerweise Kontostände und Umsätze automatisch, verbindet sich dafür aber häufig mit einem Konto oder mehreren Konten. Ein manuelles Haushaltsbuch arbeitet anders. Es verlangt mehr Disziplin, gibt mir dafür eine bewusstere Kontrolle darüber, welche Informationen überhaupt in der Anwendung landen.
Diese Unterscheidung ist wichtig. Wer eine automatische Synchronisierung erwartet, wird den manuellen Charakter wahrscheinlich als Umweg empfinden. Wer dagegen eine klare Trennung zwischen Bank und persönlicher Ausgabenplanung möchte, kann genau darin einen Vorteil sehen. Ich würde die App deshalb nicht als Ersatz für eine Banking-App beschreiben, sondern als Werkzeug für die eigene Budgetübersicht.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das ist bei einem Haushaltsbuch wenig überraschend, sagt aber immerhin, dass die Anwendung nicht wegen problematischer Inhalte eingeschränkt ist. Entscheidend ist bei einer Finanz-App ohnehin weniger die Altersfreigabe als die Frage, welche Daten man freiwillig einträgt und wie sorgfältig man mit dem eigenen Gerät umgeht.
Was ich im Alltag tatsächlich damit anfangen kann
Ein realistisches Beispiel: Ich kaufe morgens ein Frühstück, bezahle später den Wocheneinkauf und überweise am Abend noch einen festen Betrag für eine Rechnung. Wenn ich diese Vorgänge zeitnah erfasse, entsteht nach und nach ein brauchbares Bild meines Monats. Der Nutzen liegt nicht darin, dass die App meine Entscheidungen übernimmt. Sie zwingt mich vielmehr, die kleinen Beträge wahrzunehmen, die sonst leicht untergehen.
Gerade bei wechselnden Ausgaben hilft dieses Vorgehen. Ein einzelner Kaffee verändert das Monatsbudget kaum. Mehrere kleine Einkäufe, spontane Bestellungen und zusätzliche Fahrten können zusammen aber deutlich stärker ins Gewicht fallen. Ein manuelles Haushaltsbuch macht diese Summe sichtbar, sofern ich die Einträge konsequent pflege.
Mein wichtigster Tipp ist deshalb, nicht erst am Monatsende aufzuräumen. Dann fehlen oft Details, und aus einer nützlichen Übersicht wird eine Schätzung. Besser ist es, Ausgaben möglichst direkt einzutragen oder einen festen kurzen Zeitpunkt am Abend dafür einzuplanen. Das klingt banal, entscheidet aber darüber, ob die Anwendung wirklich als Kontrollinstrument funktioniert.
Für einen gemeinsamen Haushalt kann die App ebenfalls sinnvoll sein, wenn beide Personen eine klare Absprache über die Einträge haben. Dabei würde ich vorher festlegen, ob jeder nur seine eigenen Ausgaben erfasst oder ob alle Haushaltsbewegungen in einer gemeinsamen Struktur landen. Ohne solche Regeln entsteht schnell ein unvollständiges Bild, das zwar ordentlich aussieht, aber nicht zuverlässig ist.
Die Stärke liegt in der bewussten Eingabe
Die größte Stärke sehe ich nicht in spektakulären Funktionen, sondern in der bewussten Beschäftigung mit dem eigenen Geld. Automatische Bankauswertungen sind bequem, können aber dazu führen, dass Umsätze nur noch konsumiert werden: Man schaut auf eine Liste, erkennt vielleicht eine Kategorie und geht weiter. Beim manuellen Erfassen muss ich kurz innehalten. Diese zusätzliche Sekunde kann helfen, Ausgaben realistischer einzuordnen.
Das ist auch ein guter Grund, die App nicht nur für Krisenmonate einzusetzen. Wer erst anfängt, wenn das Konto bereits knapp ist, muss viele Entscheidungen gleichzeitig treffen. Eine regelmäßige Erfassung zeigt eher, welche Gewohnheiten sich wiederholen. So kann ich beispielsweise erkennen, ob mein Problem nicht eine große Anschaffung, sondern eine Reihe kleiner, kaum beachteter Ausgaben ist.
Ein weiterer praktischer Arbeitsablauf ist die Nutzung als Monatsabschluss. Ich kann während des Monats die wichtigsten Bewegungen eintragen und am Ende prüfen, ob die Summe zu meinen tatsächlichen Kontobewegungen passt. Dabei sollte ich die App nicht als alleinige Quelle für Zahlungsnachweise betrachten. Für Rechnungen, Belege und offizielle Kontoauszüge bleiben die jeweiligen Originalunterlagen maßgeblich.
Wo der manuelle Ansatz Grenzen zeigt
Die Kehrseite der Kontrolle ist der eigene Aufwand. Wenn ich einen Eintrag vergesse, ist die Auswertung nicht automatisch falsch korrigiert. Sie ist einfach unvollständig. Das unterscheidet diese Anwendung deutlich von Lösungen, die Umsätze direkt vom Konto übernehmen. Für sehr aktive Konten, mehrere Karten oder häufige Geschäftsbewegungen kann das manuelle Nachtragen schnell lästig werden.
Auch Menschen, die eine automatische Benachrichtigung bei ungewöhnlichen Belastungen erwarten, sollten ihre Erwartungen anpassen. Ein Haushaltsbuch ist vor allem eine Dokumentations- und Überblickshilfe. Es ersetzt keine Kontoüberwachung und sollte nicht als Sicherheitsnetz für Kartenmissbrauch verstanden werden.
Ich würde außerdem nicht blind jede Ausgabe mit maximal vielen Details versehen. Zu umfangreiche Einträge kosten Zeit und erhöhen die Wahrscheinlichkeit, dass man die Pflege bald aufgibt. Sinnvoller ist ein eigenes, dauerhaft durchhaltbares Schema: etwa eine verständliche Bezeichnung, ein passender Bereich und eine kurze Notiz nur dann, wenn sie später wirklich hilft.
Wer dagegen Freude an sehr detaillierten Auswertungen, automatischen Regeln, mehreren synchronisierten Konten oder einer umfassenden Finanzplanung hat, findet in spezialisierten Banking- und Budgetdiensten möglicherweise die bessere Lösung. Diese Angebote sind oft komplexer und können laufende Kosten oder zusätzliche Kontoverknüpfungen mitbringen. Dafür nehmen sie mehr Arbeit ab. Die richtige Wahl hängt hier weniger von der Anzahl der Funktionen als vom gewünschten Maß an Kontrolle ab.
Datensensible Nutzung und eigene Entscheidungshoheit
Bei einer Finanz-App achte ich besonders darauf, nicht aus Bequemlichkeit mehr persönliche Informationen preiszugeben als nötig. Bei diesem Haushaltsbuch liegt die Verantwortung für die Daten zunächst stark beim Nutzer: Ich entscheide selbst, welche Einnahmen, Ausgaben und Bezeichnungen ich eintrage. Das ist ein klarer Unterschied zu einem Dienst, der automatisch sämtliche Kontobewegungen importiert.
Diese Freiheit bedeutet aber nicht, dass man sorglos sein sollte. Ausgabenbezeichnungen können sensible Hinweise enthalten, etwa zu Gesundheit, Reisen, Familienangelegenheiten oder regelmäßigen Verpflichtungen. Ich würde deshalb nur so genaue Texte verwenden, wie ich sie für die spätere Auswertung wirklich brauche. Eine neutrale, verständliche Bezeichnung ist im Alltag oft besser als eine unnötig persönliche Notiz.
Ebenso wichtig ist der Geräteschutz. Wer ein Haushaltsbuch auf einem gemeinsam genutzten oder ungesicherten Smartphone führt, sollte sich bewusst sein, dass finanzielle Übersichten auch ohne Kontozugriff interessante Informationen über den eigenen Alltag enthalten können. Eine sichere Gerätesperre und ein sorgfältiger Umgang mit Sicherungen sind deshalb mindestens so wichtig wie die App selbst.
Ich würde vor einer intensiven Nutzung außerdem prüfen, welche sichtbaren Einstellungen und Hinweise die aktuelle Version auf dem eigenen Gerät anbietet. Die Anwendung läuft ab Android 4.4, und die aktuelle Version ist 7.8. Je nach Gerät und Betriebssystem können Menüs, Systemdialoge oder Berechtigungsabfragen unterschiedlich wirken. Bei Finanzdaten sollte ich jede solche Abfrage lesen, statt sie automatisch wegzutippen.
Das gilt besonders in Momenten, in denen die App Zugriff auf Gerätefunktionen, Dateien oder andere Bereiche anfragt. Eine Berechtigung ist nicht automatisch problematisch, aber sie sollte zum beabsichtigten Arbeitsablauf passen. Wenn ich lediglich Ausgaben erfassen möchte, sollte ich nachvollziehen können, warum eine zusätzliche Freigabe erforderlich ist. Bei Unklarheit ist Zurückhaltung vernünftiger als ein vorschnelles Bestätigen.
Kontrolle funktioniert nur mit einem klaren persönlichen System
Die App gibt mir die Möglichkeit, meine Finanzübersicht selbst aufzubauen, aber sie nimmt mir die organisatorische Entscheidung nicht ab. Ich muss festlegen, ob ich mit groben Bereichen oder sehr feinen Unterteilungen arbeite. Für den Anfang empfehle ich wenige Kategorien, die sich im Alltag eindeutig zuordnen lassen. Zu viele Gruppen wirken zwar präzise, machen die Eingabe aber unnötig langsam.
Ein nützlicher Trick ist, wiederkehrende Zahlungen zuerst sauber zu erfassen und variable Ausgaben danach zu betrachten. So erkenne ich schneller, welcher Teil meines Budgets bereits fest gebunden ist. Bei unregelmäßigen Einnahmen sollte ich vorsichtiger planen und nicht einfach den besten Monat als Grundlage nehmen. Das Haushaltsbuch kann die Zahlen sichtbar machen, aber es kann nicht entscheiden, welcher Betrag wirklich sicher verfügbar ist.
Für Familien oder Wohngemeinschaften würde ich vorab klären, wer Änderungen vornehmen darf und wie gemeinsame Kosten behandelt werden. Die technische Möglichkeit, Daten einzutragen, ersetzt keine gemeinsame Finanzregel. Wenn zwei Personen unterschiedliche Kategorien oder Zeiträume verwenden, werden spätere Vergleiche unnötig schwierig.
Auch beim Gerätewechsel sollte man nicht erst handeln, wenn das alte Smartphone bereits nicht mehr verfügbar ist. Finanzaufzeichnungen sind wertvoll, weil sie über längere Zeit einen Vergleich ermöglichen. Deshalb gehört die Frage, wie man die eigenen Einträge sicher weiterführt, zu einer verantwortungsvollen Nutzung. Dabei sollte man nur die in der App sichtbaren und nachvollziehbaren Optionen verwenden und keine automatische Übertragung annehmen, wenn sie nicht ausdrücklich angeboten wird.
Für wen ich die App empfehlen würde
Ich sehe Unser Haushaltsbuch Pro vor allem bei Einzelpersonen, Paaren und kleinen Haushalten, die Einnahmen und Ausgaben bewusst dokumentieren möchten. Auch für Einsteiger ist der Ansatz passend, wenn sie keine komplizierte Finanzsoftware brauchen und bereit sind, ein paar Minuten regelmäßig zu investieren.
Der Preis von 2,99 Euro kann sich für Nutzer lohnen, die eine einfache, langfristige Übersicht suchen und lieber einmal zahlen als ein weiteres laufendes Finanzabonnement zu verwalten. Ob sich der Kauf persönlich lohnt, hängt aber davon ab, ob ich die Einträge tatsächlich pflege. Eine günstige App, die nach kurzer Zeit nicht mehr geöffnet wird, spart am Ende kein Geld.
Weniger passend ist sie für Menschen, die mehrere Bankkonten automatisch zusammenführen, Umsätze ohne eigenes Zutun kategorisieren oder eine vollständige Vermögensverwaltung erwarten. Auch wer seine Ausgaben häufig vergisst, wird mit dem manuellen Prinzip wahrscheinlich unzufrieden sein. In diesen Fällen kann eine stärker automatisierte Alternative praktischer sein, selbst wenn sie mehr Einrichtung, mehr Abhängigkeiten oder laufende Kosten mit sich bringt.
Für Kinder und Jugendliche ist die niedrige Altersfreigabe zwar unproblematisch, aber die eigentliche Eignung hängt vom Lernziel ab. Wer den Umgang mit Geld üben möchte, kann von der bewussten Eingabe profitieren. Wer dagegen eine vollständig automatische Übersicht erwartet, sollte zuerst verstehen, dass die Qualität der Ergebnisse von den eigenen Einträgen abhängt.
Mein vorsichtiges Urteil nach der Nutzung
Mein Fazit fällt positiv, aber bewusst nüchtern aus. Mavi Software konzentriert sich mit diesem Haushaltsbuch auf eine Aufgabe, die im Alltag schnell unterschätzt wird: Einnahmen und Ausgaben so festzuhalten, dass man das eigene Verhalten erkennen kann. Die App ist dann überzeugend, wenn ich selbst die Kontrolle behalten möchte und ein überschaubares Werkzeug einem vernetzten Finanzdienst vorziehe.
Die wichtigste Einschränkung ist gleichzeitig leicht zu verstehen: Ohne regelmäßige Pflege bleibt die Übersicht lückenhaft. Automatisierte Banking-Lösungen sind bequemer, während dieses Haushaltsbuch stärker zur aktiven Auseinandersetzung mit dem eigenen Geld zwingt. Für mich ist das kein Fehler, sondern eine klare Designentscheidung, die aber zu den eigenen Gewohnheiten passen muss.
Mit rund 50.000 Installationen ist die Anwendung bereits in vielen Haushalten angekommen. Die technische Basis reicht bis Android 4.4 zurück, und die aktuelle Version 7.8 zeigt, dass das Produkt als bestehende App weitergeführt wird. Ich würde vor dem Kauf dennoch überlegen, ob mein Alltag eher von manueller Klarheit oder von automatischer Synchronisierung profitiert.
Wenn ich meine Finanzen selbst eintragen, sensible Angaben bewusst begrenzen und regelmäßig einen kurzen Kassensturz machen möchte, ist die App eine vernünftige Wahl. Wer dagegen möglichst wenig Arbeit mit der Erfassung haben will, sollte eher eine Lösung mit automatischem Kontozugriff prüfen. Für mich ist Unser Haushaltsbuch Pro am stärksten als ruhiger, eigenverantwortlicher Begleiter für den privaten Monatsüberblick – nicht als vollautomatische Finanzzentrale.
Häufig gestellte Fragen zu Unser Haushaltsbuch Pro
01Was ist Unser Haushaltsbuch Pro und für wen eignet sich die App?
Unser Haushaltsbuch Pro ist eine App zur Verwaltung privater Einnahmen und Ausgaben. Nach der Einrichtung können Nutzer ihre Konten, Kategorien und regelmäßigen Zahlungen übersichtlich organisieren. Sie eignet sich besonders für Einzelpersonen, Paare und Familien, die ihre monatlichen Kosten besser verstehen, Budgets planen und finanzielle Gewohnheiten kontrollieren möchten, ohne dafür komplizierte Tabellenkalkulationen verwenden zu müssen.
02Welche Funktionen bietet Unser Haushaltsbuch Pro für die Finanzplanung?
Die App ermöglicht typischerweise das Erfassen von Einnahmen und Ausgaben, die Zuordnung zu Kategorien sowie die Auswertung der finanziellen Entwicklung. Je nach verwendeter Version können zusätzlich Budgets, wiederkehrende Buchungen, mehrere Konten und grafische Übersichten zur Verfügung stehen. Dadurch lassen sich feste Kosten, spontane Ausgaben und Sparziele schneller erkennen und im Alltag besser miteinander vergleichen.
03Ist Unser Haushaltsbuch Pro auch für gemeinsame Finanzen geeignet?
Ja, Unser Haushaltsbuch Pro kann grundsätzlich auch bei gemeinsamen Haushalten hilfreich sein. Einnahmen und Ausgaben lassen sich zentral dokumentieren und nach Bereichen wie Miete, Lebensmittel, Mobilität oder Freizeit ordnen. Vor dem Download sollte jedoch geprüft werden, ob die aktuelle Version eine gemeinsame Nutzung, Synchronisierung oder mehrere Benutzerprofile unterstützt, da der genaue Funktionsumfang je nach Plattform und App-Version abweichen kann.
04Werden meine Finanzdaten sicher gespeichert und ist eine Internetverbindung erforderlich?
Bei einer Haushaltsbuch-App ist der Schutz persönlicher Finanzinformationen besonders wichtig. Nutzer sollten vor der Einrichtung die Angaben des Entwicklers zu Datenschutz, Datenspeicherung und Sicherung prüfen. Viele grundlegende Buchungen funktionieren lokal und damit teilweise ohne dauerhafte Internetverbindung. Für Synchronisierung, Backups oder bestimmte Zusatzfunktionen kann jedoch eine Verbindung erforderlich sein. Sensible Zugangsdaten zu Bankkonten sollten nicht unüberlegt eingetragen werden.
05Ist Unser Haushaltsbuch Pro kostenlos oder entstehen zusätzliche Kosten?
Der Download von Unser Haushaltsbuch Pro kann je nach Store kostenlos oder kostenpflichtig angeboten werden. Zusätzlich sind bei manchen Pro-Apps einmalige Kaufpreise, optionale In-App-Käufe oder kostenpflichtige Erweiterungen möglich. Vor der Installation empfiehlt es sich, die aktuelle Store-Seite genau zu prüfen und auf Hinweise zu Werbung, Abonnements, Exportfunktionen sowie möglichen Gebühren für Backups oder weitere Premium-Funktionen zu achten.
Vorteile
- Übersichtliche Auswertungen helfen
- Ausgabenmuster schnell zu erkennen.
- Individuelle Kategorien lassen sich an die eigenen Haushaltsgewohnheiten anpassen.
- Wiederkehrende Einnahmen und Ausgaben können bequem eingeplant werden.
- Die Pro-Version bietet meist mehr Funktionen ohne störende Werbeeinblendungen.
- Auch für Paare oder Familien ist eine gemeinsame Budgetplanung möglich.
Nachteile
- Die Einrichtung kann bei vielen Konten und Kategorien zunächst etwas Zeit beanspruchen.
- Eine automatische Synchronisierung mit Banken ist möglicherweise nicht verfügbar.
- Für unterwegs fehlen eventuell Komfortfunktionen wie Widgets oder Schnellbuchungen.
- Die Vielzahl an Auswertungen kann Einsteiger anfangs leicht überfordern.
- Bei Gerätewechsel oder Datenverlust sollte man sich um eigene Backups kümmern.

Unser Haushaltsbuch Pro
Galerie